Los efectos económicos de la inteligencia artificial empiezan a sentirse en tareas concretas, pero todavía no en las cifras agregadas de productividad. Diane Coyle, catedrática Bennett de Políticas Públicas en la Universidad de Cambridge y una de las ponentes confirmadas del Foro La Toja 2026, cree que la explicación está en las empresas: antes de recoger los beneficios, deben reorganizar sus flujos de trabajo y sus modelos de negocio. Tampoco comparte los pronósticos más extremos: “No creo que vayamos a vivir un apocalipsis laboral como el que han anunciado algunos líderes del sector de la IA”.
En conversación con Agenda Pública, Coyle aborda el efecto de la tecnología sobre el empleo juvenil, el reparto de las ganancias de productividad y la brecha de Europa con Estados Unidos. Para el continente, las oportunidades están en los datos, las aplicaciones y la investigación, aunque la dependencia tecnológica plantea una vulnerabilidad geopolítica. La cuestión decisiva, advierte, será quién se quede con el valor creado: “Estamos en una situación en la que un número muy reducido de personas está ganando muchísimo dinero”.
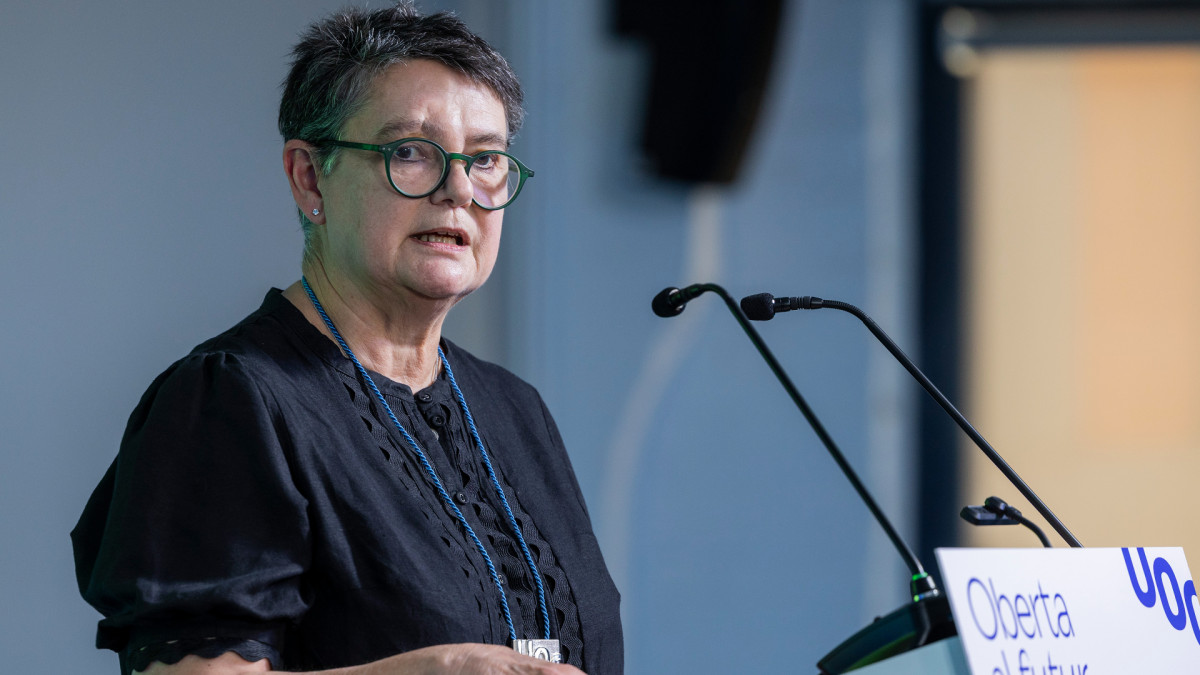
Last May, Coyle was awarded an honorary doctorate by the Universitat Oberta de Catalunya. Photo: UOC
Do you think we are overestimating the economic impact of AI or have we simply not yet seen its true effects?
A bit of both. It depends on what we mean by AI. There is a lot of hype around artificial general intelligence and conscious AI. I think all of that is completely overblown. If we think of AI tools as an evolution of machine learning or of previous digital tools, then it is probably too early to fully appreciate their effects.
There are now many studies showing that for concrete tasks at work, AI saves a lot of time. People can save time and do their jobs better, but that is not yet translating into productivity gains for organizations. And that, for me, suggests we need to see a reorganization of workflows and new business models, just as happened in the late 2000s with the arrival of digital platforms.
“We need to see a reorganization of workflows and new business models, as occurred in the late 2000s”
Si esto es así, en los próximos dos o tres años deberíamos empezar a ver mejoras medibles de la productividad a nivel macroeconómico gracias a la IA. Pero ese tipo de cambio organizativo es caro y lento, y a la gente no le gusta, así que siempre lleva tiempo. Es mucho más lento cambiar las instituciones que cambiar la tecnología.
Esa era precisamente mi siguiente pregunta. ¿Estamos planteando mal la pregunta cuando nos centramos en los empleos que destruirá la IA? ¿Deberíamos prestar más atención a quién se quedará con las ganancias de productividad que genere?
Creo que estoy de acuerdo con eso. Las pruebas sobre el empleo de los jóvenes todavía son algo provisionales, porque hay cambios relacionados con el ciclo económico que debemos intentar separar. Después de la COVID hubo mucha contratación y retención de trabajadores y ahora se está produciendo una especie de descenso natural de los puestos de nivel inicial.
Es cierto que el tipo de empresas que contrataban a muchos jóvenes, como los despachos de contabilidad o de abogados, han reducido ese tipo de contrataciones, aunque no por completo, porque entienden que necesitan incorporar a jóvenes para que, con el tiempo, se conviertan en profesionales experimentados y sénior. Por eso les preocupan esas trayectorias y cómo se puede adquirir experiencia si no se contrata a jóvenes.
Dicho esto, el carácter de los empleos cambiará con toda seguridad y habrá cierta disrupción. He estado pensando bastante en los servicios jurídicos por las pruebas del estudio ATLAS de Google y de otras empresas tecnológicas, que muestran que existe un uso importante de la IA en los hogares y que una de las cosas para las que se está utilizando es realizar gestiones administrativas.
Dos amigos míos tuvieron recientemente que tramitar la sucesión testamentaria de sus padres. Uno pagó 12.000 libras a un abogado y el otro lo hizo gratis utilizando ChatGPT. Eso indica que existe una oportunidad para cierto tipo de desintermediación. Y, de nuevo, ya vimos algo parecido en anteriores olas de digitalización con la banca en línea, los taxis por internet, Uber, Airbnb y otras plataformas.
“Two of my friends recently had to process their parents’ probate. One paid £12,000 to a lawyer and the other did it for free using ChatGPT”
Todos esos modelos disruptivos tuvieron efectos sobre sectores reales de la economía. Así que creo que veremos algo de ese tipo de disrupción. Personalmente, no creo que vayamos a vivir un apocalipsis laboral como el que han anunciado algunos líderes del sector de la IA. Creo que están exagerando.
¿Y qué podrían hacer los gobiernos para asegurarse de que los trabajadores también se beneficien de todo esto?
Sabemos por anteriores olas de automatización que, en general, los gobiernos no son demasiado buenos ayudando a las personas a atravesar esas transiciones. Algunos lo hacen mejor. Siempre se pone como ejemplo el modelo de flexiseguridad de Dinamarca, que ofrece un apoyo generoso a las personas mientras adquieren nuevas capacidades y transitan hacia otros empleos.
Podemos aprender de los errores de políticas públicas del pasado. Y existe otro conjunto de preguntas sobre quién se queda con el valor que se crea utilizando los datos que todos producimos y que luego capturan las empresas. O, por ejemplo, si mi empleador crea un gemelo digital mío y consigue obtener un 50% más de trabajo, ¿qué parte de eso recibo yo en forma de aumento salarial?
Hay cuestiones de reparto que nos llevan de nuevo a algunos elementos fundamentales del equilibrio de poder en el mercado laboral: qué capacidad de negociación tienen los trabajadores y hasta qué punto un gobierno va a apoyarlos para que capturen parte de ese valor cuando se materialice en aumentos de productividad.
Llevamos años hablando de la creciente brecha de productividad de Europa con Estados Unidos. Pero ¿qué parte de ese diagnóstico tiene realmente que ver con la propia tecnología y qué parte responde a la inversión, la escala y otros factores estructurales?
Creo que una gran parte tiene que ver con ese tipo de estructuras: barreras regulatorias que dificultan entrar en nuevos mercados.
Si pensamos en por qué Airbnb o Uber tuvieron tanto éxito, fue porque existía un arbitraje regulatorio. Los mercados del taxi estaban muy regulados y eran caros. Había una oportunidad evidente para que entrara una empresa tecnológica.
“If we think about why Airbnb or Uber were so successful, it was because regulatory arbitrage existed. Taxi markets were heavily regulated and expensive”
También hay cuestiones como el coste de despedir trabajadores. Evidentemente, queremos proteger a las personas, pero esos costes son excesivos en algunos países. Hay muchas diferencias. En Escandinavia, por ejemplo, no ocurre en absoluto, y son las economías más dinámicas y tecnológicas de Europa.
En cambio, si miramos a Alemania o Francia, resulta extremadamente caro poner en marcha una empresa emergente y que quiebre un año después, que es precisamente lo que ocurre con muchas empresas tecnológicas. Los costes en los que se incurren son realmente muy elevados.
Por eso, la rentabilidad que necesitan los fondos de capital riesgo para invertir en ese tipo de empresas es varios puntos porcentuales superior a la que exigirían en Estados Unidos o Escandinavia.
ARTÍCULOS RELACIONADOS
The professor Robert Kaplan on a visit to Spain.Jorge Gil / Europa Press
Before joining OpenAI, Dean Ball was a senior AI and Emerging Technologies advisor at the White House Office of Science and Technology Policy.Archivo
¿Corre Europa el riesgo de convertirse en una especie de cliente tecnológicamente muy sofisticado de otros países en lugar de desarrollar una verdadera capacidad tecnológica propia?
Bueno, importar servicios de otros países no es necesariamente algo malo si tú también tienes servicios propios que puedes exportar. Además, existen los modelos chinos, que para la mayoría de las aplicaciones ofrecen resultados tan buenos como los estadounidenses. Así que hay cierta competencia entre los modelos de IA más avanzados.
“Importar servicios de otros países no es necesariamente algo malo si tú también tienes servicios propios que puedes exportar”
Los países europeos deben pensar qué ventajas tienen. Una ventaja evidente está en los datos y las aplicaciones. De hecho, ese también ha sido el camino seguido por China. Ha puesto al menos tanto énfasis en las aplicaciones de la IA como en los propios modelos más avanzados.
Así que, si tenemos grandes aplicaciones o, como ocurre en Europa, fantásticos investigadores en IA, eso nos da una posición dentro de una economía mundial de la inteligencia artificial que puede ser positiva.
En este caso, la preocupación es más geopolítica que económica. ¿Hasta qué punto una administración estadounidense impredecible, que tiene capacidad legal sobre lo que pueden hacer las empresas de IA, genera vulnerabilidades?
Existe esa crítica tan conocida según la cual Estados Unidos innova, China escala y Europa regula. ¿Ese diagnóstico es justo o confunde la regulación con otros problemas que quizá tengamos, como la falta de inversión o la fragmentación del mercado?
Creo que es un poco injusto. Tanto Estados Unidos como China cuentan con la enorme ventaja de la escala. El tamaño del mercado de capital riesgo y el del mercado interno marcan una gran diferencia.
Europa podría hacer más para reducir las barreras tanto a la producción como a la demanda y crear así más oportunidades para crecer. Pero creo que en Europa corremos el riesgo de infravalorarnos demasiado. Tenemos verdaderas ventajas en investigación.
Pude imaginarse, por ejemplo, que una universidad europea sea el lugar donde se desarrollen tecnologías mucho más eficientes energéticamente y que eso se convierta en una gran ventaja competitiva. Es un ámbito realmente dinámico. La frontera de la investigación avanza muy rápido.
Hay muchas oportunidades. Por eso, creo que el reto consiste en determinar qué barreras no pueden superar las empresas emprendedoras. Yo me centraría en cuestiones como la capacidad de utilizar datos para innovar y en otras barreras regulatorias que impiden crecer a empresas emergentes de tecnología jurídica o sanitaria.
Y creo que todos nosotros, incluido el Reino Unido, tenemos ese tipo de barreras y debemos derribarlas.
Si hoy tuviera que apostar por quién va a capturar la mayor parte de las ganancias económicas generadas por la inteligencia artificial, ¿por quién apostaría: los trabajadores, las empresas o los gobiernos?
Es una buena pregunta. Creo que, al final, tendrán que ser las personas. Todas estas tecnologías fundamentales de propósito general terminan beneficiando al conjunto de la población porque así funciona el mercado.
Tiene que existir demanda para que esas tecnologías se utilicen. La alternativa —y a veces ocurre durante el proceso— es una revolución. Estamos en una situación en la que un número muy reducido de personas está ganando muchísimo dinero.
Si ese valor no empieza a repartirse, vamos a vivir tiempos de mucha inestabilidad política. Así que no sé si recorreremos el camino tranquilo o el camino tormentoso, pero creo que, al final, será la población en general la que se beneficie de la inteligencia artificial.
Muchas gracias, nos vemos en La Toja.
In alliance with